 zerooclockzerooclock

پرداخت اقساطی در فروشگاه اینترنتی چیست و چگونه کار میکند؟ برای پاسخ کوتاه باید گفت پرداخت اقساطی در فروشگاه اینترنتی روشی است که مشتری میتواند کالا یا خدمت را اکنون خریداری کند اما تمام مبلغ را همان لحظه نپردازد و هزینه را براساس شرایط مشخص در آینده یا طی چند مرحله تسویه کند.
این مدل ممکن است از طریق یک ارائهدهنده اعتبار یا BNPL، درگاه پرداخت اقساطی، وام خرید کالا یا حتی سیستم اقساط داخلی خود فروشگاه اجرا شود. بنابراین «فروش قسطی آنلاین» فقط قرار دادن یک دکمه جدید کنار درگاه بانکی نیست؛ اعتبارسنجی، ثبت سفارش، وضعیت پرداخت، تسویه، مرجوعی، حسابداری، موجودی و تجربه مشتری باید با یکدیگر هماهنگ باشند.
در این راهنما بررسی میکنیم BNPL چیست، درگاههایی مانند اسنپپی و دیجیپی چه نقشی دارند، اقساط داخلی فروشگاه چه تفاوتی با سرویس اعتباری شخص ثالث دارد و یک فروشگاه اینترنتی برای ارائه خرید قسطی حرفهای به چه زیرساختی نیاز دارد.
پرداخت اقساطی در فروشگاه اینترنتی چیست؟
پرداخت اقساطی یعنی مبلغ خرید بهجای پرداخت کامل در یک مرحله، براساس یک برنامه مشخص به چند پرداخت تقسیم شود یا تمام مبلغ در موعدی در آینده پرداخت شود.
در فضای تجارت الکترونیک، این فرایند معمولاً داخل Checkout اتفاق میافتد. مشتری محصول را انتخاب میکند، وارد سبد خرید میشود و در مرحله پرداخت یکی از روشهای اعتباری یا اقساطی فعال را انتخاب میکند.
از دید مشتری، تجربه ممکن است بسیار ساده باشد؛ اما پشت این انتخاب چند سیستم با یکدیگر در ارتباط هستند:
- فروشگاه اینترنتی
- سیستم سفارش
- ارائهدهنده اعتبار
- درگاه پرداخت
- سیستم اعتبارسنجی
- تسویه مالی
- حسابداری
- انبار و موجودی
- CRM
- مرجوعی و Refund
بنابراین کیفیت یک فروشگاه قسطی فقط با تعداد روشهای پرداخت سنجیده نمیشود؛ Workflow مالی و عملیاتی بعد از خرید نیز اهمیت زیادی دارد.
BNPL چیست؟
BNPL مخفف Buy Now, Pay Later و به معنی «الان بخر، بعداً پرداخت کن» است.
در این مدل، مشتری کالا یا خدمت را در زمان خرید دریافت میکند اما هزینه آن براساس شرایط سرویس در آینده پرداخت میشود. این پرداخت میتواند یکمرحلهای در سررسید آینده یا چندمرحلهای باشد.
BNPL الزاماً مترادف وام بانکی سنتی نیست. ساختار اعتبار، اعتبارسنجی، تعداد اقساط، کارمزد، تضمین و قرارداد میتواند بین ارائهدهندگان مختلف متفاوت باشد.
به همین دلیل فروشگاه نباید تصور کند هر سرویس اقساطی دقیقاً یک مدل مالی یکسان دارد.
تفاوت خرید اعتباری و خرید اقساطی چیست؟
در زبان روزمره این دو اصطلاح گاهی بهجای هم استفاده میشوند، اما از نظر مدل پرداخت میتوان تفاوتی میان آنها در نظر گرفت.
در خرید اعتباری، ممکن است مشتری امروز خرید کند و کل مبلغ را در یک تاریخ آینده بپردازد. در خرید اقساطی، مبلغ معمولاً به چند بخش تقسیم میشود.
برای مثال:
- خرید امروز و پرداخت کل بدهی در پایان ماه
- پرداخت بخشی از مبلغ هنگام سفارش و بقیه در چند قسط
- اعتبار بلندمدت با بازپرداخت چندماهه
هر سه مدل میتوانند زیر مفهوم گستردهتر خرید اعتباری قرار بگیرند، اما تجربه و قرارداد آنها یکسان نیست.
پرداخت اقساطی در فروشگاه اینترنتی چگونه انجام میشود؟
فرایند دقیق به سرویس انتخابشده بستگی دارد، اما Workflow عمومی معمولاً شبیه این است:
- مشتری کالا یا خدمت را انتخاب میکند.
- وارد Checkout میشود.
- روش پرداخت اقساطی یا اعتباری را انتخاب میکند.
- فروشگاه اطلاعات لازم تراکنش را برای سرویس پرداخت ارسال میکند.
- وضعیت اعتبار مشتری بررسی میشود.
- شرایط پرداخت به مشتری نمایش داده میشود.
- مشتری شرایط را تأیید میکند.
- پرداخت اولیه در صورت نیاز انجام میشود.
- نتیجه تراکنش به فروشگاه بازمیگردد.
- سفارش فقط پس از تأیید معتبر وارد وضعیت مناسب میشود.
همین مرحله آخر اهمیت زیادی دارد. فروشگاه نباید صرفاً براساس بازگشت مرورگر مشتری، سفارش را «پرداختشده» فرض کند. وضعیت نهایی تراکنش باید از مسیر معتبر سرویس پرداخت تأیید شود.
درگاه پرداخت اقساطی چیست؟
درگاه اقساطی رابطی میان Checkout فروشگاه و ارائهدهنده اعتبار است.
درگاه میتواند وظایفی مانند این موارد را مدیریت کند:
- شناخت مشتری
- بررسی اعتبار قابل استفاده
- نمایش شرایط پرداخت
- ثبت تراکنش
- دریافت پرداخت اولیه
- بازگرداندن نتیجه به فروشگاه
- پیگیری وضعیت تراکنش
از دید معماری، درگاه اعتباری نباید یک بخش جدا و ناشناخته برای سیستم سفارش باشد. Order باید بداند از چه روش پرداختی استفاده شده و وضعیت مالی آن دقیقاً چیست.
پرداخت اقساطی فقط برای فروش کالا کاربرد ندارد. در برخی مدلهای فروش آنلاین تور نیز میتوان در صورت سازگاری با سیاست کسبوکار و روش پرداخت، پرداخت مرحلهای یا اقساطی را وارد Journey مشتری کرد.
اسنپپی چیست و در فروشگاه اینترنتی چه کاربردی دارد؟
اسنپپی یکی از سرویسهای خرید اعتباری و اقساطی فعال در ایران است. در وبسایت رسمی این سرویس، گزینههایی مانند خرید چهارقسطه، اعتبار ماهانه و خرید از فروشگاههای آنلاین و حضوری معرفی شدهاند.
طبق توضیح فعلی اسنپپی، در مدل چهارقسطه بخشی از مبلغ هنگام خرید پرداخت میشود و باقی مبلغ براساس برنامه سرویس تسویه میشود. شرایط اعتبار، سقفها و جزئیات هر سرویس ممکن است در طول زمان تغییر کنند؛ بنابراین فروشگاه و مشتری باید اطلاعات جاری را از منبع رسمی بررسی کنند.
برای مشاهده شرایط بهروز میتوانید به وبسایت رسمی اسنپپی مراجعه کنید.
اتصال اسنپپی به فروشگاه چه معنایی دارد؟
از دید فروشنده، اتصال صرفاً نمایش لوگوی اسنپپی نیست.
فروشگاه باید بتواند وضعیت سفارش را براساس نتیجه تراکنش مدیریت کند و سناریوهایی مانند اینها را در نظر بگیرد:
- تراکنش موفق
- اعتبار ناکافی
- انصراف مشتری
- خطای ارتباطی
- Callback نامعتبر
- پرداخت اولیه ناموفق
- لغو سفارش
- مرجوعی
هرکدام از این وضعیتها باید Business Rule مشخص داشته باشند.
دیجیپی چیست و درگاه اقساطی آن چگونه در فروشگاه قرار میگیرد؟
دیجیپی نیز خدمات خرید اعتباری و اقساطی ارائه میکند و در وبسایت رسمی آن، «درگاه پرداخت اقساطی» بهطور مشخص در بخش خدمات کسبوکارها دیده میشود.
در مدل فروشگاهی، مشتری در Checkout گزینه مرتبط را انتخاب میکند و ادامه فرایند براساس سرویس و اعتبار فعال او انجام میشود.
برای بررسی خدمات و شرایط جاری میتوانید وبسایت رسمی دیجیپی را مشاهده کنید.
تعداد اقساط، میزان اعتبار، شرایط احراز و سایر قواعد را نباید در کد یا متن فروشگاه بهصورت دائمی فرض کرد؛ زیرا این موارد میتوانند توسط ارائهدهنده تغییر کنند.
پرداخت اقساطی میتواند در بعضی کسبوکارهای خدماتی نیز کاربرد داشته باشد. برای نمونه در ثبتنام آنلاین دوره آموزشی، آموزشگاه میتواند در صورت داشتن سیاست و روش پرداخت مناسب، برای دورههای گرانتر مدل پرداخت مرحلهای یا اقساطی تعریف کند.
اسنپپی بهتر است یا دیجیپی؟
برای همه فروشگاهها پاسخ واحدی وجود ندارد.
فروشنده باید سرویسها را براساس قرارداد و نیاز واقعی خود مقایسه کند، نه فقط نام برند.
موارد قابل بررسی شامل اینها هستند:
- نوع اعتبار ارائهشده
- شرایط پذیرندگی
- جامعه کاربران
- فرایند Checkout
- شرایط تسویه با فروشنده
- API و کیفیت Integration
- فرایند Refund
- پشتیبانی
- محدودیت کالا یا دسته
- کارمزد یا مدل مالی قرارداد
- گزارشهای مالی
ممکن است یک فروشگاه حتی بیش از یک روش اعتباری فعال داشته باشد و اجازه دهد مشتری براساس اعتبار خود گزینه مناسب را انتخاب کند.
اقساط داخلی فروشگاه چیست؟
اقساط داخلی زمانی است که خود فروشگاه، بدون وابستگی کامل به یک ارائهدهنده BNPL خارجی، قواعد فروش قسطی را تعریف و مدیریت میکند.
برای مثال مدیر فروشگاه ممکن است تعیین کند:
- کدام محصولات قسطی هستند.
- حداقل مبلغ خرید چقدر باشد.
- چند قسط وجود داشته باشد.
- پیشپرداخت چقدر باشد.
- فاصله سررسیدها چگونه باشد.
- چه مشتریانی واجد شرایط باشند.
این مدل انعطاف بیشتری به کسبوکار میدهد، اما مسئولیت مالی و عملیاتی بیشتری نیز ایجاد میکند.
تفاوت BNPL با اقساط داخلی فروشگاه چیست؟
| موضوع | BNPL / ارائهدهنده اعتبار | اقساط داخلی فروشگاه |
|---|---|---|
| اعتبارسنجی | عمدتاً توسط ارائهدهنده | بر عهده فروشگاه یا سیستم داخلی |
| قواعد اعتبار | براساس سرویس ارائهدهنده | قابل تنظیم توسط فروشگاه |
| ریسک | وابسته به قرارداد | میتواند بیشتر متوجه فروشگاه باشد |
| Checkout | متصل به سرویس خارجی | داخل Workflow فروشگاه |
| انعطاف | محدود به محصول ارائهدهنده | بیشتر |
| پیگیری اقساط | ارائهدهنده یا مدل قراردادی | فروشگاه |
هیچکدام ذاتاً «بهتر» نیستند. انتخاب به اندازه کسبوکار، توان مدیریت اعتبار، نوع مشتری و قراردادهای موجود بستگی دارد.
پرداخت اقساطی چه مزیتی برای فروشگاه دارد؟
مزیت اصلی این است که مشتری فقط میان «پرداخت کامل الآن» و «انصراف از خرید» انتخاب نمیکند.
پرداخت اعتباری یک گزینه سوم ایجاد میکند.
این موضوع میتواند بهویژه برای کالاهایی که مبلغ بالاتری دارند مفید باشد.
اما نباید بدون داده ادعا کنیم فعالکردن اقساط حتماً Conversion را با درصد مشخصی افزایش میدهد. اثر واقعی باید از داده فروشگاه اندازهگیری شود.
چه KPIهایی را باید بررسی کنیم؟
- Conversion Rate
- Checkout Completion Rate
- Average Order Value
- سهم سفارشهای اقساطی
- نرخ لغو
- نرخ Refund
- زمان تسویه
- Repeat Purchase
- هزینه سرویس پرداخت
مقایسه این دادهها قبل و بعد از فعالسازی روش اقساطی بسیار ارزشمندتر از اتکا به آمار عمومی تبلیغاتی است.
آیا خرید قسطی باعث افزایش میانگین ارزش سفارش میشود؟
ممکن است، زیرا محدودیت پرداخت یکجای مشتری کاهش پیدا میکند؛ اما این نتیجه برای همه فروشگاهها تضمینشده نیست.
نوع محصول، قیمت، شرایط اعتبار، اعتماد مشتری و کیفیت Checkout روی نتیجه اثر دارند.
به همین دلیل بهتر است AOV سفارش نقدی و اقساطی در گزارشها جداگانه مقایسه شود.
Checkout فروشگاه اقساطی باید چگونه طراحی شود؟
یکی از بزرگترین اشتباهات، اضافهکردن تعداد زیادی گزینه پرداخت بدون توضیح روشن است.
در Checkout بهتر است کاربر بداند:
- کدام روش نقدی است.
- کدام روش اعتباری است.
- پرداخت اولیه وجود دارد یا نه.
- ادامه فرایند در چه سرویسی انجام میشود.
- انتخاب روش چه تغییری در سفارش ایجاد میکند.
جزئیات دقیق قرارداد اعتباری باید در مسیر مربوط به همان ارائهدهنده نمایش داده شود.
آیا قیمت نقدی و اقساطی باید متفاوت باشد؟
این موضوع به مدل مالی، قرارداد سرویس، قوانین و سیاست خود فروشگاه بستگی دارد.
فروشگاه نباید مبلغ نهایی را در آخرین مرحله بهصورت مبهم تغییر دهد.
کاربر باید قبل از تأیید نهایی بداند چه مبلغی میپردازد و تعهد مالی او چیست.
در پرداخت اقساطی، سفارش چه زمانی تأیید میشود؟
این یکی از مهمترین نقاط فنی پرداخت اقساطی در فروشگاه اینترنتی است.
صرف اینکه مشتری به صفحه Callback برگشته، به معنای موفقبودن تراکنش نیست.
Backend فروشگاه باید نتیجه را از مسیر مورد اعتماد بررسی کند و بعد وضعیت Order را تغییر دهد.
وضعیتهای پیشنهادی میتوانند شامل این موارد باشند:
- در انتظار پرداخت
- در انتظار تأیید اعتبار
- پرداخت اولیه موفق
- تراکنش ناموفق
- تأییدشده
- لغوشده
- مرجوعشده
اگر مشتری بعد از پرداخت به سایت برنگردد چه میشود؟
معماری درست نباید فقط به مرورگر مشتری وابسته باشد.
ممکن است اینترنت قطع شود، Tab بسته شود یا Redirect ناقص بماند.
به همین دلیل Payment Verification و مکانیزمهای Backend اهمیت دارند.
فروشگاه باید بتواند وضعیت واقعی تراکنش را مستقل از صفحهای که مشتری میبیند تشخیص دهد.
Idempotency در پرداخت اقساطی چیست؟
Idempotency یعنی تکرار یک Request نباید ناخواسته چند تراکنش یا چند سفارش ایجاد کند.
این موضوع در شبکههای ناپایدار و Retry اهمیت دارد.
برای مثال اگر Callback دوبار دریافت شد، سیستم نباید دوبار موجودی کم کند یا دو فاکتور ایجاد کند.
پرداخت اقساطی و موجودی کالا چه ارتباطی دارند؟
وقتی مشتری وارد فرایند اعتبار میشود، ممکن است نهاییشدن پرداخت چند مرحله داشته باشد.
فروشگاه باید تصمیم بگیرد موجودی چه زمانی Reserve و چه زمانی قطعی کم شود.
اگر محصول کمیاب است، عدم مدیریت Reservation میتواند باعث Overselling شود.
مدل مناسب به نوع کالا و مدت فرایند Checkout بستگی دارد.
لغو سفارش اقساطی چگونه انجام میشود؟
لغو سفارش نقدی نسبتاً ساده است؛ اما سفارش اعتباری یک تعهد مالی خارجی نیز دارد.
فروشگاه باید مشخص کند:
- لغو قبل از تأیید چه میشود؟
- لغو بعد از تأیید چه میشود؟
- اعتبار چه زمانی آزاد میشود؟
- Refund چگونه ثبت میشود؟
- وضعیت Order چه تغییری میکند؟
این قواعد باید با مستندات و قرارداد ارائهدهنده پرداخت هماهنگ باشند.
این موضوع در کالاهای دارای قیمت متغیر حساستر میشود. در یک فروشگاه اینترنتی طلا ابتدا باید قیمت نهایی براساس نرخ معتبر محاسبه شود و سپس همان مبلغ وارد جریان پرداخت یا تأمین مالی شود.
مرجوعی کالا در خرید اقساطی چه تفاوتی دارد؟
در سفارش نقدی معمولاً Refund به همان مسیر مالی برمیگردد. در خرید اعتباری، فروشگاه نباید فرض کند میتواند بدون هماهنگی مبلغ را مستقیماً به مشتری منتقل کند.
ممکن است لازم باشد تراکنش از طریق Workflow همان سرویس اعتباری اصلاح یا Refund شود.
در نتیجه سیستم مرجوعی باید Payment Method سفارش را بشناسد.
فاکتور سفارش اقساطی باید چه اطلاعاتی داشته باشد؟
فاکتور تجاری فروشگاه و قرارداد اعتبار الزاماً یک سند واحد نیستند.
در اطلاعات سفارش بهتر است حداقل مشخص باشد:
- مبلغ سفارش
- روش پرداخت
- شناسه تراکنش
- وضعیت مالی
- مبلغ پرداختشده به فروشگاه
- Refund یا Adjustment در صورت وجود
جزئیات تعهد اقساط مشتری نیز باید براساس ساختار ارائهدهنده و قوانین مربوط مدیریت شود.
پرداخت اقساطی و ERP چه ارتباطی دارند؟
وقتی یک سفارش اقساطی ایجاد میشود، از دید عملیات فروش فقط یک Payment Option جدید نیست.
ممکن است روی این اجزا اثر بگذارد:
- فروش
- تسویه
- حسابهای دریافتنی
- کارمزد
- Refund
- انبار
- گزارش مالی
اگر فروشگاه از ERP استفاده میکند، بهتر است نوع تراکنش و Settlement بهصورت ساختاریافته ثبت شود.
برای آشنایی بیشتر با این مفهوم میتوانید مقاله ERP چیست؟ را مطالعه کنید.
پرداخت اقساطی و CRM چه ارتباطی دارند؟
روش پرداخت بخشی از رفتار خرید مشتری است.
اگر CRM به سفارشها متصل باشد، کسبوکار میتواند بدون ورود به دادههای حساس اعتباری، الگوهای تجاری مجاز و مفیدی را تحلیل کند؛ برای مثال اینکه مشتری چه نوع محصولی خریده و از چه Channel فروشی استفاده کرده است.
برای شناخت ساختار ارتباط با مشتری، راهنمای CRM چیست؟ را ببینید.
باشگاه مشتریان در سفارش قسطی چگونه عمل میکند؟
یکی از سؤالهای مهم این است که امتیاز وفاداری چه زمانی ثبت شود.
ممکن است فروشگاه تصمیم بگیرد امتیاز فقط بعد از تکمیل موفق سفارش و پایان دوره مرجوعی ایجاد شود.
این Rule باید برای همه Payment Methodها شفاف باشد.
در سیستم یکپارچه، سفارش اقساطی نیز میتواند مثل سایر سفارشها وارد باشگاه مشتریان شود؛ اما زمان و نحوه تخصیص امتیاز باید توسط سیاست فروشگاه تعیین شود.
کیف پول و پرداخت اقساطی میتوانند همزمان استفاده شوند؟
این موضوع به Business Rule فروشگاه و محدودیت درگاه بستگی دارد.
برای مثال بعضی سیستمها میتوانند بخشی از مبلغ را از Wallet و باقی را از روش دیگر دریافت کنند، اما همه درگاههای اقساطی الزاماً Split Payment را پشتیبانی نمیکنند.
قبل از فعالکردن چنین ترکیبی باید API و فرآیند Settlement بررسی شود.
کد تخفیف در خرید قسطی چگونه محاسبه میشود؟
تخفیف بهتر است قبل از ارسال مبلغ نهایی به Payment Gateway محاسبه شود.
ترتیب محاسبه نیز باید مشخص باشد:
محصول → تخفیف → هزینه ارسال → مبلغ نهایی → روش پرداخت
اگر تخفیف بعد از ایجاد تراکنش مالی تغییر کند، امکان اختلاف میان Order و Payment ایجاد میشود.
پرداخت اقساطی روی موبایل چه اهمیتی دارد؟
Checkout اقساطی معمولاً چند مرحله بیشتر از پرداخت کارت عادی دارد.
بنابراین Mobile UX اهمیت زیادی پیدا میکند.
فرمها باید خوانا باشند و جابهجایی میان فروشگاه و سرویس پرداخت نباید کاربر را سردرگم کند.
اگر فروشگاه PWA یا Android App دارد، Payment Flow باید روی همان محیطها نیز تست شود.
در مقاله تبدیل سایت به اپلیکیشن اندروید درباره معماری مشترک سایت، PWA و App توضیح دادهایم.
آیا هر فروشگاهی باید پرداخت قسطی داشته باشد؟
خیر.
برای کالاهای بسیار ارزان یا کسبوکاری که عمدتاً B2B قراردادمحور است، ممکن است ارزش این روش کمتر باشد.
پرداخت اقساطی معمولاً زمانی جذابتر میشود که:
- قیمت محصولات قابل توجه باشد.
- مشتریان مصرفکننده نهایی باشند.
- Checkout آنلاین فعال باشد.
- تقاضای خرید اعتباری وجود داشته باشد.
- حاشیه سود و هزینههای مالی بررسی شده باشند.
چه فروشگاههایی بیشتر از خرید اقساطی استفاده میکنند؟
نمونههای رایج شامل فروشگاههای:
- کالای دیجیتال
- لوازم خانگی
- موبایل
- پوشاک
- زیبایی و سلامت
- لوازم ورزشی
- طلا و زیورآلات
- خدمات سفر
- آموزش
اما تناسب نهایی باید براساس مشتری و اقتصاد واقعی همان فروشگاه سنجیده شود.
امنیت در پرداخت اقساطی فروشگاه اینترنتی
فروشگاه نباید اطلاعات حساس مشتری را بیش از نیاز نگهداری کند.
اصول مهم شامل این موارد هستند:
- HTTPS
- اعتبارسنجی Callback
- تأیید Server-side تراکنش
- عدم اعتماد به مبلغ ارسالشده از Browser
- ثبت Audit Log
- کنترل سطح دسترسی
- جلوگیری از تغییر Order بعد از Payment
- مدیریت امن Secret و API Key
مبلغ سفارش باید در Backend محاسبه شود، نه اینکه Client بتواند مبلغ نهایی را تعیین کند.
تقلب در خرید اقساطی چگونه کنترل میشود؟
Fraud Detection در سرویس اعتباری و کنترل سفارش فروشگاه دو موضوع مکمل هستند.
ارائهدهنده ممکن است اعتبار مشتری را بررسی کند، اما خود فروشگاه همچنان باید رفتارهای مشکوک مانند سفارش غیرعادی، دستکاری Checkout یا استفاده نادرست از کد تخفیف را کنترل کند.
تسویه با فروشگاه چگونه انجام میشود؟
مدل Settlement میان ارائهدهندگان و قراردادها متفاوت است.
فروشنده نباید تصور کند چون مشتری چهار قسط میپردازد، فروشگاه نیز الزاماً پول خود را در چهار قسط دریافت میکند.
زمان و نحوه تسویه باید از قرارداد پذیرندگی همان سرویس استخراج شود.
این موضوع مستقیماً روی Cash Flow کسبوکار اثر دارد.
هزینه و کارمزد پرداخت اقساطی چقدر است؟
یک رقم ثابت و عمومی برای همه سرویسها وجود ندارد.
شرایط میتواند براساس ارائهدهنده، نوع محصول، قرارداد پذیرندگی و کمپین تغییر کند.
به همین دلیل بهتر است مقاله یا فروشگاه رقم ثابت و قدیمی منتشر نکند و برای شرایط جاری به قرارداد یا منبع رسمی ارجاع دهد.
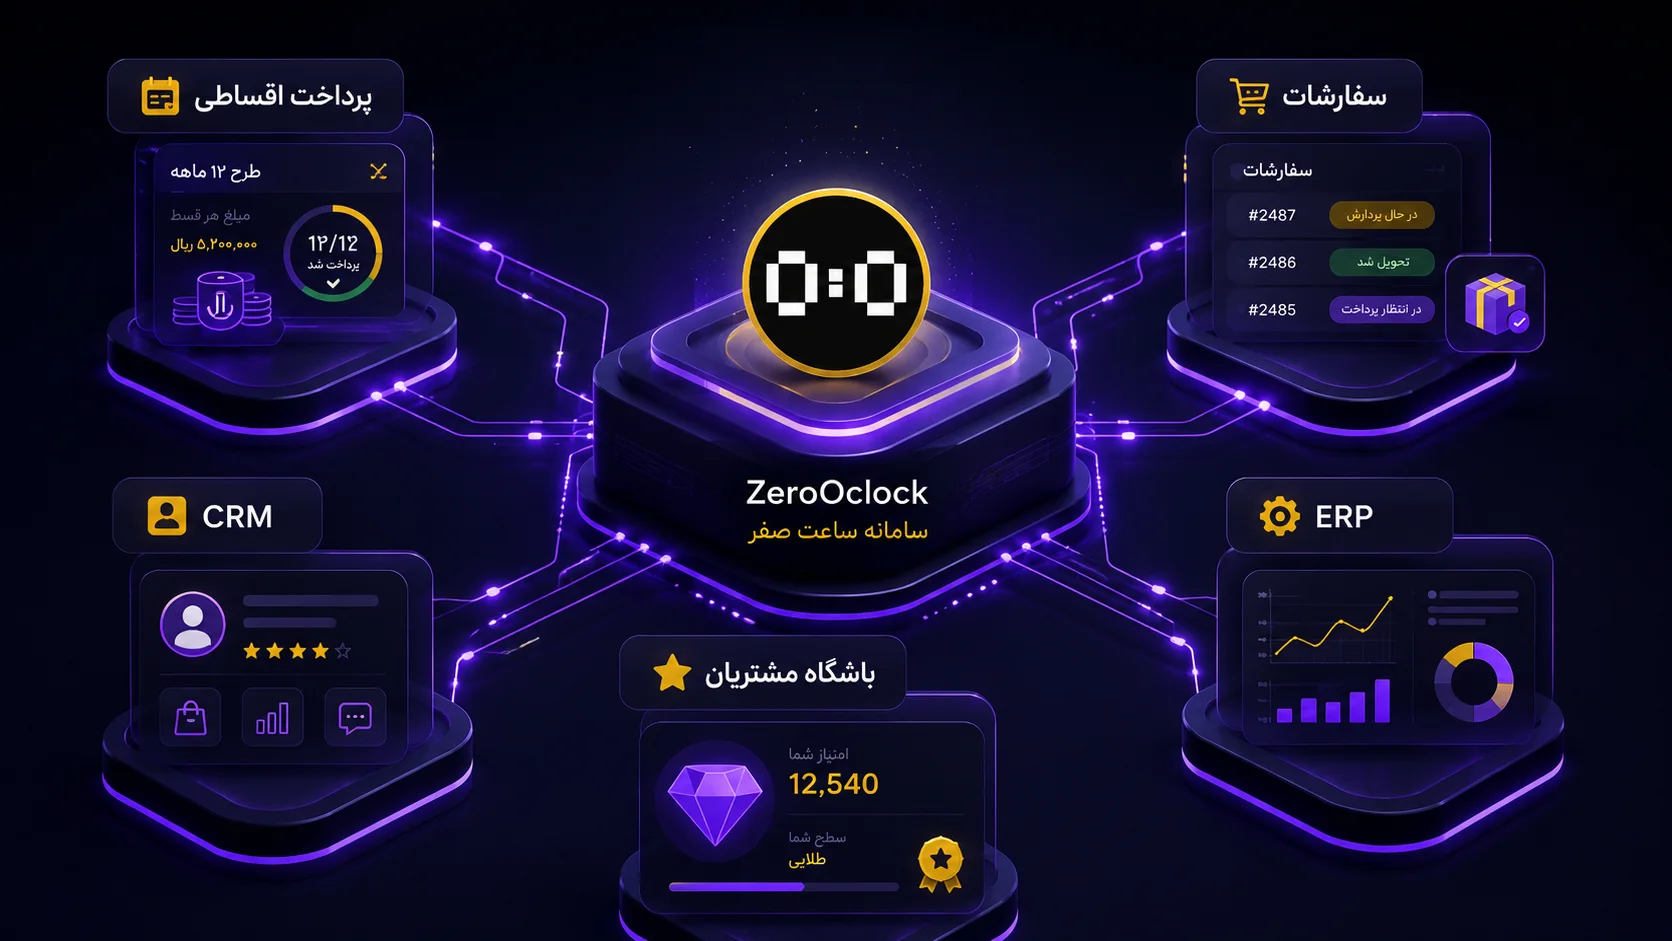
پرداخت اقساطی در فروشگاه اینترنتی ساعت صفر
در وبپنل ساعت صفر، پرداخت اقساطی در فروشگاه اینترنتی به یک روش واحد محدود نشده است.
در امکانات فعلی پنل، سه مسیر مجزا برای این موضوع وجود دارد:
- درگاه اقساطی اسنپپی
- درگاه اقساطی دیجیپی
- اقساط داخلی فروشگاه
هدف این معماری این است که Payment Method بخشی از همان سیستم سفارش فروشگاه باشد، نه یک ابزار جدا که مدیر مجبور باشد سفارش و وضعیت مالی را دستی میان چند سیستم منتقل کند.
درگاه اسنپپی در ساعت صفر
برای فروشگاههایی که شرایط پذیرندگی اسنپپی را دارند، قابلیت مربوط به درگاه اقساطی میتواند در مسیر Payment Settings فروشگاه فعال و تنظیم شود.
جزئیات اجرایی باید براساس اطلاعات و قرارداد همان پذیرنده تنظیم شوند.
سامانه نباید اعتبار یا پذیرندگی را از طرف اسنپپی تضمین کند؛ این تصمیم متعلق به ارائهدهنده سرویس است.
درگاه دیجیپی در ساعت صفر
دیجیپی نیز بهعنوان مسیر مستقل پرداخت اقساطی در امکانات فروشگاهی ساعت صفر قرار گرفته است.
پس از فراهمبودن شرایط پذیرندگی و اطلاعات فنی لازم، این Payment Method میتواند در کنار سایر روشهای پرداخت فروشگاه قرار گیرد.
اقساط داخلی فروشگاه در ساعت صفر
مدل داخلی برای کسبوکاری کاربرد دارد که میخواهد بدون محدودشدن به Workflow یک BNPL خارجی، Ruleهای فروش اقساطی خود را تعریف کند.
در این حالت باید مواردی مانند تعداد مراحل، مبلغ، وضعیت پرداخت و قواعد عملیاتی با دقت مدیریت شوند.
از آنجا که ریسک و مسئولیت این مدل میتواند بیشتر بر عهده خود کسبوکار باشد، سیاست مالی و حقوقی فروشنده نیز اهمیت دارد.
چرا اتصال اقساط به سفارش اهمیت دارد؟
فرض کنیم مدیر در یک پنل فقط بتواند گزینه «اسنپپی» را روشن کند اما اطلاعات Order نداند تراکنش از چه مسیری انجام شده است.
در زمان Refund، گزارش مالی یا پشتیبانی، مشکل ایجاد میشود.
مدل بهتر این است که هر سفارش Payment Method، Transaction Reference و وضعیت مالی مشخص داشته باشد.
پرداخت اقساطی در مرکز عملیات فروشگاه
وقتی سفارشها، مشتریان، CRM، ERP و گزارشهای فروش به یک هسته متصل باشند، مدیر میتواند پرداخت اقساطی را نیز در Context کل کسبوکار بررسی کند.
برای مثال فقط «تعداد تراکنش اقساطی» مهم نیست؛ باید دید این سفارشها چه محصولاتی داشتهاند، نرخ تکمیل آنها چقدر بوده و چه تعداد به مرجوعی رسیدهاند.
برای آشنایی با ساختار مدیریتی یکپارچه ساعت صفر، مقاله پنل مدیریت هوشمند سایت ساعت صفر را مطالعه کنید.
اشتباهات رایج در راهاندازی فروش اقساطی آنلاین
- اعتماد به Redirect بهجای Verify تراکنش
- فعالکردن اقساط بدون Workflow مرجوعی
- ثبت دوباره سفارش در Callback تکراری
- نامشخصبودن وضعیت سفارش
- عدم تطبیق Settlement با حسابداری
- نمایش شرایط قدیمی سرویس اعتباری
- نداشتن Mobile Test
- عدم بررسی Refund
- تغییر مبلغ Order بعد از ساخت تراکنش
- عدم ثبت Audit Log
- استفاده از API Key در Frontend
- دادن وعده تأیید اعتبار به مشتری
چکلیست راهاندازی پرداخت اقساطی
- نیاز واقعی مشتریان بررسی شده است؟
- قرارداد پذیرندگی نهایی شده است؟
- Payment Method در Checkout واضح است؟
- Verify سمت Backend انجام میشود؟
- Callback امن است؟
- Order Statusها تعریف شدهاند؟
- Refund تست شده است؟
- Cancellation تست شده است؟
- موجودی در زمان مناسب کم میشود؟
- حسابداری روش پرداخت را تشخیص میدهد؟
- گزارش تسویه وجود دارد؟
- CRM سفارش را دریافت میکند؟
- باشگاه مشتریان Rule مشخص دارد؟
- Mobile Checkout تست شده است؟
- خطاهای درگاه پیام واضح دارند؟
- شرایط سرویس بهروز هستند؟
سؤالات متداول درباره پرداخت اقساطی در فروشگاه اینترنتی
پرداخت اقساطی در فروشگاه اینترنتی چیست؟
روشی است که مشتری بهجای پرداخت یکجای کل مبلغ، هزینه خرید را براساس شرایط مشخص در آینده یا طی چند مرحله پرداخت میکند.
BNPL چیست؟
BNPL مخفف Buy Now, Pay Later است و به مدل «الان بخر، بعداً پرداخت کن» اشاره دارد.
آیا BNPL همان وام است؟
نه الزاماً. مدل حقوقی، اعتبارسنجی و بازپرداخت سرویسهای BNPL میتواند با وام بانکی سنتی متفاوت باشد.
آیا اسنپپی خرید چهارقسطه دارد؟
در زمان نگارش این مقاله، وبسایت رسمی اسنپپی سرویس چهارقسطه را در کنار سایر خدمات اعتباری معرفی میکند. شرایط جاری باید از سایت رسمی بررسی شود.
آیا دیجیپی درگاه اقساطی برای کسبوکار دارد؟
بله. در وبسایت رسمی فعلی دیجیپی، «درگاه پرداخت اقساطی» در بخش خدمات کسبوکارها معرفی شده است.
اقساط داخلی فروشگاه چیست؟
مدلی است که فروشگاه Ruleهای فروش اقساطی خود را تعریف و مدیریت میکند و الزاماً به یک BNPL خارجی وابسته نیست.
اسنپپی بهتر است یا دیجیپی؟
پاسخ واحدی وجود ندارد. قرارداد، شرایط پذیرندگی، Checkout، Settlement، Refund و نیاز مشتریان باید مقایسه شوند.
آیا میتوان چند درگاه اقساطی داشت؟
از نظر فنی بله، اگر فروشگاه و قراردادهای پذیرندگی اجازه دهند. هر روش باید Payment Method مستقل و Workflow مشخص داشته باشد.
سفارش اقساطی چه زمانی باید تأیید شود؟
بعد از آنکه Backend فروشگاه نتیجه معتبر تراکنش را از مسیر رسمی سرویس پرداخت تأیید کند.
مرجوعی خرید قسطی چگونه است؟
فرایند به سرویس اعتبار و قرارداد فروشنده بستگی دارد و Refund باید از Workflow صحیح همان Payment Method انجام شود.
آیا پرداخت قسطی فروش را افزایش میدهد؟
میتواند اصطکاک پرداخت یکجای مشتری را کاهش دهد، اما افزایش فروش برای همه کسبوکارها تضمینشده نیست و باید با KPIهای واقعی اندازهگیری شود.
آیا فروشگاه کوچک هم میتواند فروش اقساطی داشته باشد؟
در صورت داشتن شرایط پذیرندگی یا زیرساخت مناسب، بله؛ اما هزینه، ریسک و پیچیدگی عملیاتی باید با حجم فروش متناسب باشد.
آیا پرداخت اقساطی روی PWA و اپلیکیشن کار میکند؟
بسته به Integration و پشتیبانی سرویس، Payment Flow میتواند در تجربه موبایل نیز اجرا شود، اما باید روی PWA، Android App و Browser واقعی تست شود.
آیا ساعت صفر از پرداخت اقساطی پشتیبانی میکند؟
در امکانات فعلی وبپنل ساعت صفر، درگاه اقساطی اسنپپی، درگاه اقساطی دیجیپی و سیستم اقساط داخلی فروشگاه بهعنوان سه قابلیت مستقل در بخش فروشگاهی ارائه شدهاند.
جمعبندی؛ خرید قسطی فقط یک درگاه جدید نیست
پرداخت اقساطی در فروشگاه اینترنتی زمانی حرفهای است که از لحظه انتخاب روش پرداخت تا تأیید سفارش، تسویه، مرجوعی و گزارش مالی یک Workflow روشن وجود داشته باشد.
BNPLهایی مانند اسنپپی و دیجیپی میتوانند فرایند اعتبار را به یک ارائهدهنده تخصصی متصل کنند، در حالی که اقساط داخلی کنترل بیشتری به خود فروشگاه میدهد. انتخاب میان این مدلها باید براساس نوع کسبوکار، مشتری، ریسک و قرارداد انجام شود.
مهمتر از نام درگاه این است که Payment Method با Order، Inventory، CRM، ERP، باشگاه مشتریان و گزارشهای فروش هماهنگ باشد.
در ساعت صفر، پرداخت اقساطی در فروشگاه اینترنتی در کنار سایر اجزای فروشگاه قرار گرفته است تا اسنپپی، دیجیپی یا اقساط داخلی بخشی از همان فرایند سفارش باشند، نه سیستمهایی جدا از عملیات فروش.
فروشگاه اینترنتی با پرداخت نقدی و اقساطی بسازید
اگر میخواهید فروشگاه شما علاوه بر پرداخت آنلاین معمولی، مسیرهای خرید اعتباری و اقساطی نیز داشته باشد، میتوانید امکانات فروشگاهی سامانه ساعت صفر را بررسی کنید.
برای شناخت سایر اجزای موردنیاز فروشگاه نیز راهنمای طراحی سایت فروشگاهی و امکانات فروشگاه اینترنتی را مطالعه کنید.